


Mijn huishoudboek
Recensies 4,6Categorie FinanciënDownloads100.00K
Schermafbeeldingen
Downloaden
Downloaden inGoogle PlayDownloaden inApp StoreVoordelen
- Gebruiksvriendelijke interface
- Automatische categorisering van uitgaven
- Synchronisatie met bankrekeningen
- Meerdere valuta-ondersteuning
- Uitgebreide rapportagemogelijkheden
Nadelen
- Niet alle banken worden ondersteund
- Geen offline toegang tot gegevens
- Beperkte integratie met andere apps
- Kan verwarrend zijn voor beginners
- Abonnement vereist voor premium functies
 Analyse door Appcracy
Voor mij is een huishoudboekje vooral nuttig wanneer het de dagelijkse registratie van geld eenvoudig genoeg maakt om vol te houden. Mijn huishoudboek richt zich op die praktische taak: inkomsten en uitgaven overzichtelijk bijhouden, zodat je niet pas aan het einde van de maand hoeft te gissen waar je geld naartoe ging. De app is geen vervanging voor je bank en ook geen financieel adviseur; de waarde zit in het opbouwen van een bruikbaar beeld van je eigen gewoonten.
Een overzicht dat pas werkt als je het bijhoudt
Het belangrijkste bij dit soort apps is niet hoeveel grafieken of instellingen er zijn, maar of je transacties consequent invoert. Een huishoudboek kan alleen inzicht geven in wat je erin zet. Ik zou daarom klein beginnen: noteer eerst de uitgaven die je anders vergeet, zoals een snelle lunch, een kleine aankoop onderweg of contant geld dat je uitgeeft. Juist zulke bedragen verdwijnen makkelijk uit je geheugen, terwijl ze samen kunnen verklaren waarom je maandbudget krapper voelt dan verwacht.
Een handige routine is om invoer te koppelen aan een vast moment, bijvoorbeeld wanneer je thuiskomt of na het opruimen van je bonnetjes. Zo hoeft het registreren geen aparte grote klus te worden. Als je alles pas na weken probeert terug te halen, zijn details vaak weg en worden categorieën giswerk. Het nut van een overzicht hangt dus deels af van je eigen gewoonte, niet alleen van de app.
De app is gemaakt door OneTwoApps en valt onder financiële apps. Ze heeft een gemiddelde beoordeling van 4,6 uit 26 duizend beoordelingen, en is meer dan 100 duizend keer geïnstalleerd. Dat wijst op een behoorlijke groep gebruikers, maar zegt op zichzelf niet of de manier van werken bij jou past. Ik zou vooral letten op de vraag of je graag zelf je administratie bijhoudt en regelmatig even tijd maakt om gegevens te controleren.
Van losse aankopen naar bruikbare patronen
Een overzicht wordt waardevoller wanneer je het niet alleen gebruikt om terug te kijken, maar ook om een concrete beslissing te nemen. Stel dat je aan het einde van de week wilt weten of er ruimte is voor een etentje. Door je uitgaven in herkenbare categorieën te verdelen, kun je vergelijken wat er al aan boodschappen, vervoer of vrije tijd is uitgegeven. Dat is praktischer dan een vaag gevoel dat je “de laatste tijd veel hebt uitgegeven”.
Mijn advies is om categorieën niet te fijnmazig te maken. Als iedere aankoop een eigen rubriek krijgt, wordt invoeren omslachtig en krijg je een administratie die meer aandacht vraagt dan ze oplevert. Begin met brede groepen die bij jouw huishouden passen en voeg alleen een onderscheid toe wanneer je er een beslissing mee kunt nemen. Voor iemand die wil weten hoeveel er naar eten buitenshuis gaat, kan een aparte categorie nuttig zijn; voor iemand die vooral het totaal wil volgen, is die extra stap mogelijk overbodig.
Ook een maandvergelijking kan pas iets vertellen als je dezelfde soort uitgaven op een vergelijkbare manier registreert. Verander je halverwege steeds de indeling, dan lijkt een categorie misschien te groeien of te krimpen terwijl alleen de registratie is veranderd. Ik zou daarom de eerste weken vooral gebruiken om een eenvoudige, vaste werkwijze te kiezen. Daarna kun je trends met meer vertrouwen interpreteren en gerichter bijsturen.
Ook het lezen waard
BandLab maakt muziek maken laagdrempelig, maar houdt je steeds aan het werk
Subway Surfers blijft de sterkste keuze voor snelle speelsessies
WEBTOON op Android en iOS: waarom verticaal lezen zo goed werkt
Pou is terug, maar blijft het meer dan een nostalgische hype?
Spotify brengt muziek snel op gang, maar maakt terugvinden lastiger
Hoe de Flipkart App het Indiase Winkel Ecosysteem Transformeert
Een realistische routine voor een huishouden
Neem een huishouden dat de boodschappen met de pin betaalt, maar af en toe ook contant geld gebruikt voor kleine uitgaven. Op zaterdag kan iemand de grotere aankopen invoeren en de categorieën nalopen; door de week worden vergeten contante uitgaven meteen genoteerd. Aan het einde van de maand is er dan een vollediger beeld dan wanneer alleen de bedragen op bankafschriften worden bekeken. Dat verschil is belangrijk: een bankoverzicht laat transacties zien, maar niet vanzelf hoe jij die voor je eigen budget wilt groeperen.
Bij wisselende inkomsten kan dezelfde aanpak helpen om uitgaven niet te beoordelen op één uitzonderlijke maand. Een rustige maand en een maand met extra kosten zijn niet direct vergelijkbaar. Ik zou dan vooral kijken naar terugkerende lasten en naar de uitgaven waarop je daadwerkelijk invloed hebt. Een overzicht kan helpen om ruimte te vinden, maar het kan geen inkomen aanvullen en maakt vaste verplichtingen niet kleiner.
Voor gedeelde huishoudkosten is vooraf afspreken wie registreert minstens zo belangrijk als de gekozen app. Als twee mensen dezelfde aankoop dubbel invoeren, wordt het overzicht onbetrouwbaar; als ieder denkt dat de ander het doet, ontbreken juist gegevens. Spreek daarom een simpele verdeling af en houd categorieën voor gezamenlijke kosten herkenbaar. De app werkt het best als hulpmiddel bij die afspraak, niet als vervanging ervan.
Wat is Mijn huishoudboek precies?
In essentie is Mijn huishoudboek een gebruiksvriendelijke app die je helpt om je uitgaven en inkomsten bij te houden. Stel je voor dat je al je bonnetjes op één plek hebt zonder dat je ze daadwerkelijk hoeft te bewaren. Het is als een digitale versie van het notitieboekje van je oma, maar dan zonder de krabbels en koffiekringen.
Gebruiksgemak
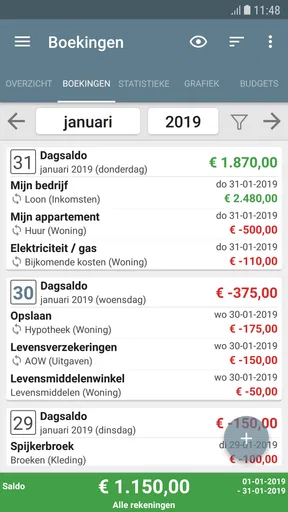
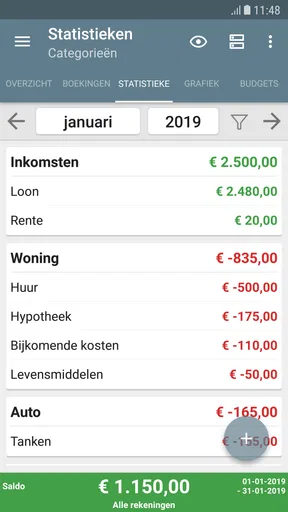
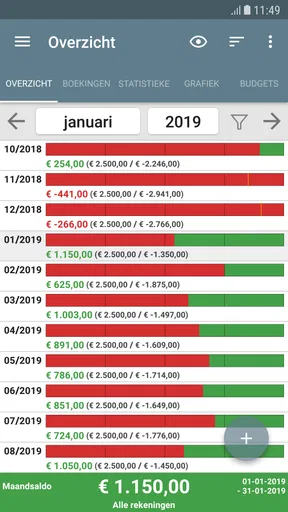
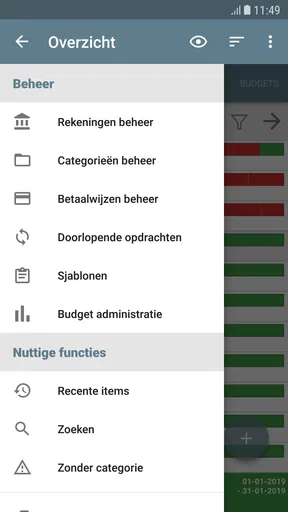
Vanaf het moment dat je de app opent, word je begroet met een schone en intuïtieve interface. Geen ingewikkelde knoppen of verwarrende menu's, gewoon een simpele manier om je financiën te beheren. Je kunt categorieën maken voor verschillende uitgaven zoals boodschappen, huur, en entertainment - je weet wel, de dingen die er echt toe doen.
Een van mijn favoriete functies is de mogelijkheid om uitgaven in te voeren door simpelweg een foto van je bonnetje te maken. Ja, je hoort het goed - geen gedoe meer met handmatig invoeren. De app doet al het zware werk voor je door automatisch de gegevens te scannen en in te vullen. Hoe handig is dat?
Bonnetjes vastleggen zonder slordige administratie
Als je bonnen scant, is het verstandig om de herkende gegevens kort te controleren voordat je verdergaat. Een bon kan meerdere regels bevatten, kortingen of een totaalbedrag dat niet direct overeenkomt met wat je zelf als uitgave wilt volgen. De tijdwinst zit vooral in minder overtypen; een snelle controle blijft nuttig om te voorkomen dat een fout later in je overzicht terechtkomt.
Een niet voor de hand liggende manier om dit aan te pakken, is bonnetjes alleen te bewaren voor aankopen die je later wilt controleren of onder een specifieke categorie wilt terugvinden. Voor een dagelijkse routine kan het prettiger zijn om eenvoudige bedragen direct in te voeren en de scanfunctie te gebruiken wanneer de bon veel details bevat. Zo wordt het vastleggen geen doel op zichzelf en houd je de administratie werkbaar.
Wie vaak digitaal betaalt, kan zich afvragen of handmatig bijhouden dan nog iets toevoegt. Dat hangt af van wat je zoekt. Een bankapp is meestal handig om transacties te bekijken, maar je eigen huishoudboekindeling kan andere vragen beantwoorden, zoals hoeveel je aan een bepaalde soort uitgave besteedt. Je kunt de twee benaderingen naast elkaar gebruiken: de bank als bron om betalingen terug te vinden en dit huishoudboek om ze op jouw manier te ordenen.
Functionaliteit en extra's
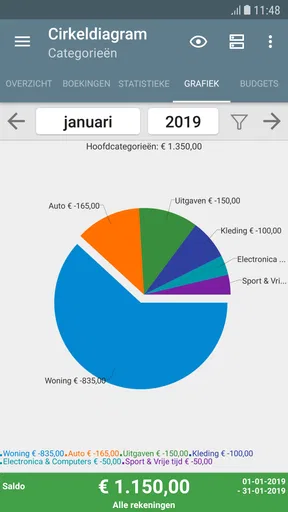
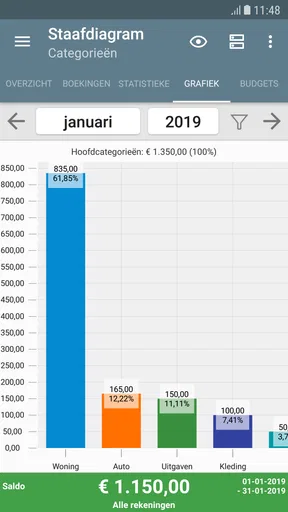
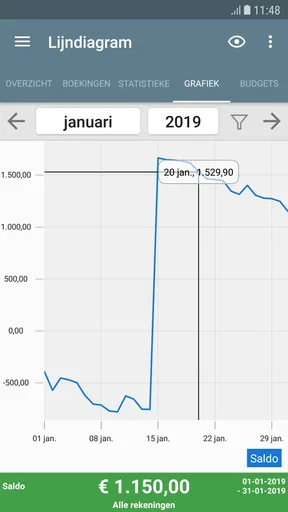
Naast het bijhouden van je uitgaven, biedt de app ook handige analyses en rapporten. Je kunt trends en patronen in je uitgaven ontdekken die je misschien niet eerder had opgemerkt. Het is net alsof je een financieel overzicht krijgt zonder dat je zelf een spreadsheet hoeft te maken.
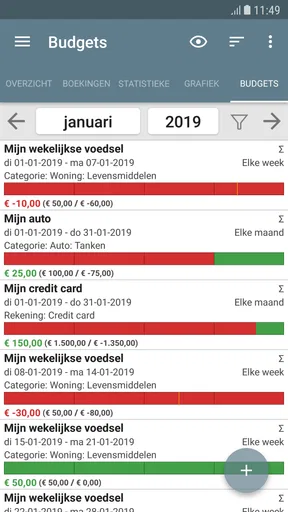
Bovendien kun je je budgetten instellen en waarschuwingen ontvangen als je dreigt over je limiet te gaan. Dit helpt je om bewuster met je geld om te gaan en onverwachte verrassingen aan het einde van de maand te vermijden.
Budgetten gebruiken zonder jezelf vast te zetten
Een budget is het nuttigst wanneer je het ziet als een richtlijn om op tijd bij te sturen, niet als een belofte dat iedere maand precies hetzelfde verloopt. Een onverwachte rekening of een bijzondere gelegenheid kan een categorie tijdelijk hoger maken. Ik zou zo’n afwijking niet meteen als mislukking zien: noteer wat er gebeurde en bepaal of het een eenmalige uitzondering was of een patroon dat een andere grens vraagt.
Waarschuwingen kunnen je aandacht trekken voordat je een limiet overschrijdt, maar ze nemen de beslissing niet voor je. Als je merkt dat meldingen te vaak komen doordat je grenzen onrealistisch laag zijn, pas dan je budget aan in plaats van ze automatisch te negeren. Andersom is een waarschuwing ook geen reden om een noodzakelijke aankoop uit te stellen. Het overzicht helpt je de afweging te zien; de keuze blijft aan jou.
Bij analyses geldt iets vergelijkbaars: een opvallende stijging vertelt je waar je moet kijken, maar niet vanzelf waarom die is ontstaan. Misschien zijn prijzen veranderd, heb je een eenmalige aankoop gedaan of registreer je nu vollediger dan voorheen. Ik vind het nuttiger om een patroon eerst te verklaren en pas daarna een doel te kiezen, bijvoorbeeld een categorie bewuster volgen. Zo voorkom je dat je conclusies trekt uit een klein of onvolledig overzicht.
Wanneer een andere aanpak beter past
Wie vooral automatische synchronisatie met bankrekeningen, uitgebreide gezamenlijke huishoudfuncties of een compleet financieel dashboard zoekt, kan beter eerst nagaan of een gespecialiseerde budgetdienst aan die behoefte voldoet. Een handmatig huishoudboek vraagt betrokkenheid: je bepaalt zelf wat je registreert en hoe je het indeelt. Dat geeft controle over je eigen overzicht, maar brengt ook werk mee. Wie weet dat die invoer na een paar dagen blijft liggen, heeft waarschijnlijk meer aan een methode die beter aansluit bij de eigen routine.
Een spreadsheet is een bruikbaar alternatief als je graag zelf kolommen, berekeningen en rapporten bouwt. Daar staat tegenover dat je de structuur zelf moet onderhouden. Een bankapp is gemakkelijker voor het terugzoeken van betalingen, maar de indeling is niet altijd afgestemd op de vragen die je als huishouden stelt. Dit huishoudboek zit vooral tussen die opties in: gericht op persoonlijke registratie en overzicht, zonder dat je eerst zelf een rekenblad hoeft te ontwerpen.
Ook voor mensen die alleen eenmalig hun saldo willen controleren, is een huishoudboek mogelijk meer administratie dan nodig. De meerwaarde groeit naarmate je terugkerende patronen wilt zien en bereid bent de registratie bij te houden. Het is dus geen kwestie van welke methode in het algemeen beter is, maar van de vraag of je inzicht wilt op basis van je eigen categorieën en gewoonten.
Kosten, geschiktheid en verwachtingen
De app kost € 4,99 en heeft PEGI 3 als leeftijdsclassificatie. Er zijn ook aankopen in de app, met bedragen van € 4,09 tot € 20,99 bij facturering via Play. Ik zou vóór aanschaf nagaan welke mogelijkheden voor jouw gebruik belangrijk zijn en of eventuele extra aankopen daarbij horen. De prijs is vooral te beoordelen tegenover je eigen behoefte: voor iemand die het overzicht consequent gebruikt, kan een betaalde tool zinvol zijn; wie nauwelijks gegevens wil invoeren, haalt er vermoedelijk weinig uit.
De ontwikkelaar is OneTwoApps. De huidige versie is 9.10.1 en de app vereist Android 5.0 of hoger. Ze verscheen op 7 februari 2012 en heeft 248 geschreven recensies. Zulke gegevens geven context bij de app, maar mijn advies blijft om vooral te bedenken hoe je haar dagelijks zou gebruiken: wil je zelf registreren, bonnetjes verwerken en periodiek je categorieën bekijken, of verwacht je dat een financieel overzicht grotendeels vanzelf ontstaat?
Voor beginners is de beste start niet een ambitieus plan om elke cent perfect te classificeren. Kies eerst een paar uitgaven die je beter wilt begrijpen, bijvoorbeeld boodschappen en vrije tijd, en houd die gedurende een normale periode bij. Als de routine standhoudt, breid je haar uit. Zo ontdek je ook of de invoer en de manier waarop je de informatie terugziet bij je passen voordat je er een vast onderdeel van je administratie van maakt.
Mijn eindconclusie
Al met al, Mijn huishoudboek is een geweldige app voor iedereen die controle over zijn financiën wil krijgen zonder al te veel gedoe. Het is eenvoudig te gebruiken, biedt nuttige inzichten en helpt je om financiële doelen te bereiken. Dus, als je klaar bent om je financiën in eigen hand te nemen, is deze app absoluut een kijkje waard.
En laten we eerlijk zijn, wie wil er nou niet een beetje extra grip op zijn geld? Met Mijn huishoudboek wordt dat een stuk eenvoudiger dan ooit tevoren.
Veelgestelde vragen over Mijn huishoudboek
Wat is Mijn huishoudboek en hoe werkt het?
Mijn huishoudboek is een handige applicatie die gebruikers helpt bij het beheren van hun persoonlijke financiën. Met deze app kunt u uw dagelijkse uitgaven bijhouden, budgetten instellen en financiële doelen stellen. Het biedt een overzichtelijke interface waar u eenvoudig uw inkomsten en uitgaven kunt invoeren en analyseren.
Is Mijn huishoudboek veilig om te gebruiken?
Ja, de veiligheid van uw gegevens is een topprioriteit voor Mijn huishoudboek. De app maakt gebruik van geavanceerde encryptiemethoden om ervoor te zorgen dat uw financiële informatie veilig en privé blijft. Verificatie in twee stappen wordt ook ondersteund om ongeautoriseerde toegang te voorkomen.
Kan ik Mijn huishoudboek gebruiken zonder internetverbinding?
Ja, u kunt Mijn huishoudboek ook zonder internetverbinding gebruiken. De app slaat uw gegevens lokaal op uw apparaat op, zodat u altijd toegang heeft tot uw financiële gegevens. Zodra u weer verbinding maakt met het internet, worden de gegevens gesynchroniseerd met de cloud voor een back-up.
Zijn er kosten verbonden aan het gebruik van Mijn huishoudboek?
Mijn huishoudboek biedt zowel een gratis versie als een premium versie met extra functies. De gratis versie biedt alle basisfunctionaliteiten die u nodig heeft om uw financiën te beheren. De premium versie biedt extra voordelen zoals geavanceerde rapporten en advertentievrije ervaring tegen een maandelijkse of jaarlijkse vergoeding.
Ondersteunt Mijn huishoudboek meerdere valuta's?
Ja, Mijn huishoudboek ondersteunt meerdere valuta's, waardoor het een uitstekende keuze is voor gebruikers die met verschillende valuta's werken. U kunt eenvoudig de valuta selecteren die u nodig heeft bij het invoeren van uw inkomsten en uitgaven, wat vooral handig is voor frequent reizigers of mensen met internationale financiële verplichtingen.


