


Wallet - Budget Tracker
Recensies 4,6Categorie FinanciënDownloads10.00M
Schermafbeeldingen
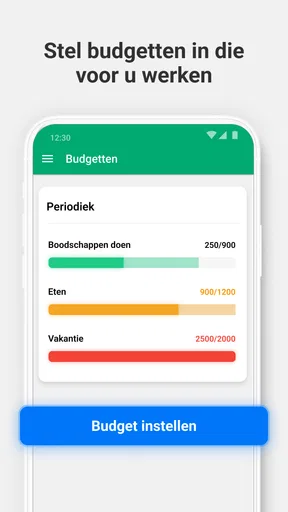
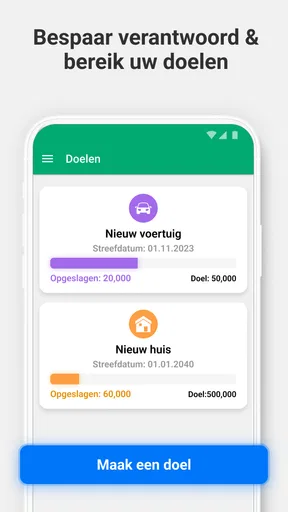
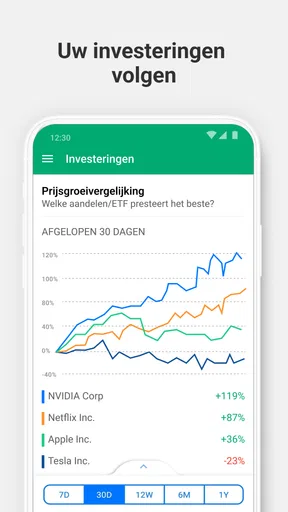
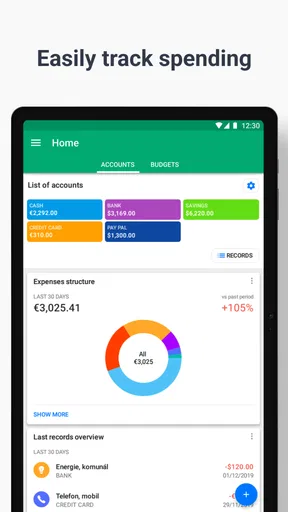
Downloaden
Downloaden inGoogle PlayDownloaden inApp StoreVoordelen
- Gebruiksvriendelijke interface
- Sterke beveiligingsfuncties
- Synchronisatie tussen apparaten
- Gedetailleerde rapportageopties
- Ondersteuning voor meerdere valuta's
Nadelen
- Beperkte gratis versie
- Kan batterij snel leegmaken
- Geen offline toegang
- Af en toe traag bij laden
- In-app aankopen nodig voor extra functies
 Analyse door Appcracy
Als je net als ik bent, verlies je soms het overzicht over je geld. Gelukkig is er een app om ons te helpen: Wallet - Budget Tracker. Deze handige tool helpt je niet alleen met het bijhouden van je uitgaven, maar maakt budgetteren ook een stuk eenvoudiger. Laten we eens dieper duiken in wat deze app te bieden heeft.
Voor wie het dagelijkse geldverkeer wil begrijpen
Ik vind Wallet vooral geschikt voor wie patronen wil herkennen zonder meteen een ingewikkeld financieel systeem op te zetten. Denk aan iemand die regelmatig aan het einde van de maand denkt: “Waar is mijn geld gebleven?” Door inkomsten en uitgaven consequent vast te leggen en categorieën te gebruiken, kun je achteraf concreter zien welke posten steeds terugkomen. De waarde zit daarbij niet alleen in het registreren, maar in het terugkijken met een vraag: welke uitgave was eenmalig, en welke gewoonte wil ik veranderen?
Een praktisch voorbeeld: na een boodschap noteer je het bedrag onder de juiste categorie. Later in de week voeg je vervoer en een etentje toe. Wanneer je het overzicht bekijkt, kun je boodschappen onderscheiden van spontane aankopen en beoordelen of je weekbudget realistisch was. Dat vraagt wel om een vaste gewoonte. Als je pas na weken probeert alles uit je geheugen in te voeren, wordt het overzicht minder betrouwbaar en voelt de administratie al snel als achterstallig werk.
Voor huishoudens of mensen met meerdere geldpotjes kan het nuttig zijn om de weergave per rekening te gebruiken, zodat dagelijkse uitgaven niet worden verward met spaargeld of een rekening die je voor vaste lasten reserveert. Ik zou categorieën bovendien niet meteen te fijnmazig maken. Een lange lijst met bijna gelijke labels kost tijd en levert niet automatisch betere inzichten op. Begin met een paar herkenbare groepen en verfijn pas wanneer je merkt dat een categorie verschillende soorten uitgaven verbergt.
Handmatig bijhouden vraagt om een werkbare routine
Een belangrijke vraag is hoeveel invoer je zelf moet doen. De oorspronkelijke ervaring beschrijft het koppelen van meerdere accounts en het bekijken van bijgewerkte saldi, maar het is verstandig om niet aan te nemen dat iedere bank of iedere transactie altijd op dezelfde manier beschikbaar is. Wie afhankelijk is van automatische synchronisatie, doet er goed aan te controleren of de eigen rekeningen worden ondersteund en of transacties aansluiten bij wat de bank toont. Voor wie liever niets koppelt, kan handmatig registreren juist aantrekkelijk zijn: je ziet elke uitgave bewust voorbijkomen, al kost het meer tijd.
Ik zou de app daarom eerst gebruiken voor een afgebakende proefperiode en één duidelijk doel kiezen, zoals inzicht krijgen in eet- en vervoerskosten. Vergelijk aan het eind van die periode de ingevoerde bedragen met je bankafschriften. Dat is een nuttige controle, geen teken dat de app onbetrouwbaar is: dubbele invoer, een vergeten contante betaling of een verkeerd gekozen categorie kan elk overzicht vertekenen. Pas wanneer de werkwijze bij je dagelijkse leven past, heeft het zin om meer rekeningen en categorieën toe te voegen.
Ook bij het bekijken van rapporten helpt een gerichte vraag. In plaats van alleen naar een grafiek te kijken, kun je nagaan of een terugkerende uitgave hoger uitvalt dan je dacht, of een bepaalde week uitzonderlijk was. Een rapport is een hulpmiddel om keuzes te onderzoeken, geen voorspelling van wat je volgende maand kunt uitgeven. Als je inkomen wisselt, bijvoorbeeld door onregelmatige diensten of freelancewerk, is het verstandig om een buffer apart te blijven beoordelen en niet elk gunstig saldo als vrij besteedbaar geld te zien.
Ook het lezen waard
BandLab maakt muziek maken laagdrempelig, maar houdt je steeds aan het werk
Subway Surfers blijft de sterkste keuze voor snelle speelsessies
WEBTOON op Android en iOS: waarom verticaal lezen zo goed werkt
Pou is terug, maar blijft het meer dan een nostalgische hype?
Spotify brengt muziek snel op gang, maar maakt terugvinden lastiger
Hoe de Flipkart App het Indiase Winkel Ecosysteem Transformeert
Een overzichtelijke interface
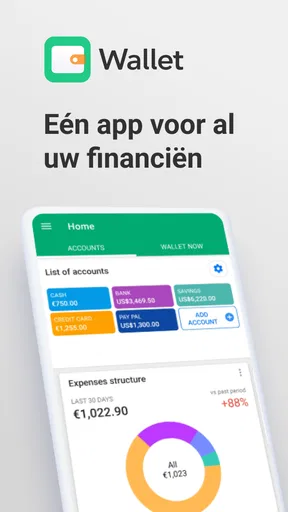
Het eerste dat me opviel bij het openen van de Wallet - Budget Tracker was hoe overzichtelijk alles eruitziet. De gebruikersinterface is intuïtief en gemakkelijk te navigeren. Of je nu een technologische guru bent of iemand die net begint met budgetteren, deze app maakt het eenvoudig om je financiën te beheren.
Functionaliteiten die je nodig hebt
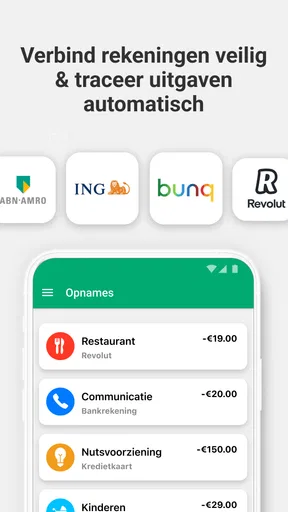
De app biedt een breed scala aan functionaliteiten die je helpen om je financiën onder controle te houden. Een van de beste functies is de mogelijkheid om meerdere accounts te koppelen. Dit betekent dat je al je bankrekeningen op één plek kunt bekijken. Geen gedoe meer met het openen van verschillende apps om je saldo te controleren.
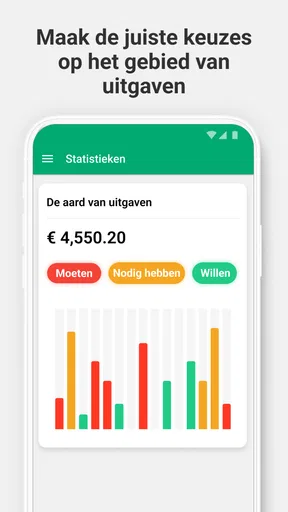
Bovendien stelt de app je in staat om je uitgaven in categorieën te verdelen. Of het nu gaat om boodschappen, entertainment of vervoer, je kunt precies zien waar je geld naartoe gaat. Dit helpt enorm bij het identificeren van gebieden waar je kunt besparen.
Juist bij meerdere rekeningen loont het om eerst te bepalen welk overzicht je nodig hebt. Wie alleen wil weten wat er deze week nog beschikbaar is, kan dagelijkse betaalrekeningen centraal zetten. Wie daarnaast spaargeld of geld voor vaste lasten meeneemt, moet voorkomen dat het totaalsaldo de indruk wekt dat alles vrij besteedbaar is. Ik behandel zulke rekeningen liever als afzonderlijke potjes en controleer of een overboeking tussen eigen rekeningen niet ten onrechte als nieuwe inkomsten of uitgaven wordt gelezen. Zo blijft het beeld van mijn echte bestedingen zuiverder.
De categorieën zijn het nuttigst wanneer ze aansluiten bij beslissingen die je werkelijk kunt nemen. Als je bijvoorbeeld wilt besparen op afhaalmaaltijden, is het handig dat die uitgaven niet verstopt zitten tussen alle boodschappen. Tegelijk hoeft niet elke aankoop een eigen categorie te krijgen. Ik zou beginnen met een indeling die je zonder nadenken kunt toepassen en pas uitbreiden wanneer je rapporten een concrete vraag onbeantwoord laten. Dat maakt invoeren sneller en voorkomt dat je halverwege een maand verschillende namen gebruikt voor dezelfde soort kosten.
Realtime updates en inzichtelijke rapporten
Wat ik echt fijn vind aan de Wallet - Budget Tracker, is de mogelijkheid om in realtime je saldo te checken. Zodra je een uitgave doet, wordt deze direct bijgewerkt in de app. Dit voorkomt verrassingen aan het einde van de maand.
Bij dagelijkse betalingen zou ik een zichtbaar bijgewerkt saldo wel behandelen als praktisch overzicht, niet als vervanging van de bankapp. Een betaling kan nog in verwerking zijn of later anders op het rekeningoverzicht verschijnen. Voor een belangrijke betaling controleer ik daarom de bronrekening zelf. De budgetapp is sterker als plek om patronen en ruimte in mijn plan te volgen dan als enige bevestiging dat een transactie definitief is verwerkt.
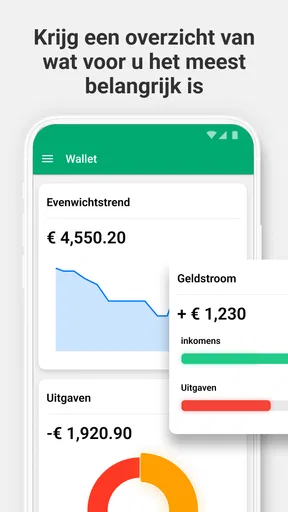
Bovendien biedt de app gedetailleerde rapporten die je een duidelijk beeld geven van je financiële situatie. Deze rapporten zijn visueel aantrekkelijk en gemakkelijk te begrijpen, zelfs voor mensen die minder financieel onderlegd zijn.
Een goede manier om die rapporten te gebruiken, is één vraag per keer te stellen: welke uitgavencategorie verraste me, welke kosten keren maandelijks terug, en welke uitgaven waren uitzonderlijk? Zo voorkom je dat je veel tijd besteedt aan grafieken bekijken zonder er iets mee te doen. Ik zou ook niet direct een besparing als structureel beschouwen op basis van één rustige week. Vergelijk liever meerdere periodes en houd rekening met rekeningen die maar af en toe komen, zodat een maand met weinig incidentele kosten niet een te optimistisch beeld geeft.
Wat de huidige versie zegt, en wat je zelf moet toetsen
Wallet is een financiële app van BudgetBakers, beschikbaar voor Android en gericht op het volgen van inkomsten en uitgaven. De app bestaat al sinds 21 april 2011 en de huidige versie is 9.2.4. Dat geeft context: dit is geen nieuwkomer die pas net probeert een budgetoverzicht te bieden. Tegelijk vertelt een versienummer op zichzelf niet welke onderdelen recent zijn veranderd, dus ik zou er geen belofte over toekomstige functies uit afleiden.
De populariteit is opvallend: Wallet heeft meer dan 10 miljoen installaties en een gemiddelde beoordeling van 4,6 uit ongeveer 364 duizend beoordelingen. Zulke cijfers maken duidelijk dat veel mensen de app hebben geprobeerd, maar ze zeggen niet automatisch dat iedere bankkoppeling, werkstijl of interface voor jou prettig is. Ik zie ze als een reden om de app serieus te bekijken, niet als vervanging voor een eigen test met je rekeningen en dagelijkse routine.
De basis is gratis te proberen en de app heeft een PEGI 3-leeftijdsclassificatie. Er zijn aankopen in de app; bij afrekening via Play lopen die uiteen van € 0,59 tot € 154,99. Ik zou eerst nagaan welke mogelijkheden in jouw gebruikssituatie beschikbaar zijn en pas betalen wanneer je precies weet welke extra waarde je nodig hebt. Als je alleen enkele uitgaven wilt noteren en per categorie wilt terugkijken, is het verstandig om niet vooraf aan te nemen dat een betaald niveau noodzakelijk is.
Voor iemand die al jaren dezelfde versie gebruikt, is een nieuwe versie op zichzelf geen reden om de bestaande administratie opnieuw in te richten. Controleer na een update liever of je rekeningen, categorieën en rapporten nog overeenkomen met je eigen verwachtingen. Wie overstapt vanaf een spreadsheet of een andere budgetapp, kan eerst een korte periode parallel bijhouden. Dat kost tijdelijk extra moeite, maar maakt het eenvoudiger om te zien of transacties ontbreken, categorieën anders worden geïnterpreteerd of de gekozen workflow in de praktijk sneller is.
Waar de alternatieven beter kunnen passen
Wallet zit tussen een eenvoudige notitieaanpak en een spreadsheet in. Een notitieboek of een simpele uitgavenlijst vraagt weinig inrichting, maar laat je sneller zelf totalen en patronen uitrekenen. Een spreadsheet geeft juist veel vrijheid om eigen formules en regels te maken, maar vraagt meer onderhoud en discipline. Wallet is aantrekkelijk wanneer je liever een kant-en-klaar financieel overzicht gebruikt en categorieën en rapporten belangrijker vindt dan volledige vrijheid om ieder detail zelf vorm te geven.
Ook een bankapp kan voor sommige mensen voldoende zijn. Als je slechts één rekening gebruikt en alleen het actuele saldo wilt zien, is het openen van nog een app mogelijk onnodig. Wallet wordt interessanter wanneer je verschillende rekeningen bij elkaar wilt bekijken of uitgaven over categorieën wilt analyseren. Andersom is een budgetapp niet automatisch de beste keuze wanneer je complexe gezamenlijke administratie, uitgebreide belastingregistratie of aangepaste prognoses nodig hebt; dan kan gespecialiseerde software of een zorgvuldig ingerichte spreadsheet beter aansluiten.
Een praktische afweging is hoeveel aandacht je aan je budget wilt besteden. Wie met plezier transacties controleert en categorieën bijwerkt, kan met Wallet meer inzicht uit de rapporten halen. Wie registratie telkens uitstelt, heeft misschien meer aan een eenvoudiger systeem met minder handelingen. Ik zou de app dus niet beoordelen op hoeveel functies er zijn, maar op de vraag of ik haar na een drukke dag nog daadwerkelijk open en gebruik.
Privacy, vertrouwen en dagelijkse controle
Financiële gegevens vragen om een andere mate van aandacht dan een boodschappenlijst. Voordat ik rekeningen koppel, bekijk ik daarom in de app welke verbinding en instellingen worden aangeboden en beslis ik of die aanpak bij mijn comfortniveau past. Wie geen toegang tot bankrekeningen wil instellen, kan overwegen alleen handmatig gegevens bij te houden, als die werkwijze beschikbaar is en aansluit bij wat de app op dat moment ondersteunt. Het belangrijkste is dat je niet meer deelt of koppelt dan je nodig vindt om je doel te bereiken.
Een gewoonte die goed werkt, is een korte wekelijkse controle: kijk of opvallende transacties kloppen, werk vergeten contante uitgaven bij en corrigeer categorieën die niet passen. Dat is vaak nuttiger dan dagelijks elk saldo controleren. Het houdt de administratie geloofwaardig zonder dat budgetteren een tweede baan wordt. Ik zou daarnaast geen gevoelige informatie in vrije omschrijvingen zetten als die voor het overzicht niet nodig is; een duidelijke categorie volstaat meestal.
Mocht een overzicht afwijken van wat je verwacht, zoek dan eerst naar een dubbele transactie, een betaling die nog niet definitief is of een overboeking tussen eigen rekeningen. Dat zijn concrete oorzaken die het beeld kunnen vertekenen, ook wanneer de invoer verder zorgvuldig gebeurt. Bij twijfel is het rekeningoverzicht van je bank de plek om bedragen te controleren; daarna kun je Wallet aanpassen zodat je rapporten weer op dezelfde basis rusten.
Wanneer ik deze budgetapp wel en niet zou kiezen
Ik zou Wallet aanraden aan iemand die meerdere rekeningen overzichtelijker wil bekijken, beter wil begrijpen waar het maandelijkse geld naartoe gaat en bereid is regelmatig gegevens te controleren. Ook beginners kunnen ermee starten, mits ze klein beginnen: één doel, een beperkt aantal categorieën en een vaste wekelijkse controle. Je hoeft niet meteen een perfect budgetplan te hebben om bruikbare patronen te ontdekken.
Ik zou haar overslaan als je vooral een passief saldo-overzicht verwacht dat nooit controle of correctie vraagt, of als je geen financiële gegevens in een aparte budgetapp wilt beheren. Ook voor iemand die ingewikkelde gezamenlijke huishoudboekhouding of zeer specifieke berekeningen nodig heeft, kan een spreadsheet meer vrijheid bieden. En als je maar één eenvoudige rekening gebruikt, kan de eigen bankapp genoeg zijn. Die beperkingen maken Wallet niet slecht; ze helpen vooral bepalen of de extra inrichting iets oplevert voor jouw situatie.
Mijn advies is om vooraf één vraag op te schrijven die je met de app wilt beantwoorden, bijvoorbeeld of je maandelijkse vervoerskosten hoger zijn dan je dacht. Gebruik haar vervolgens een paar weken op een consequente manier en kijk of het antwoord duidelijker wordt. Als je vooral tijd kwijt bent aan herstellen van invoer of aan het beheren van categorieën, vereenvoudig dan je aanpak voordat je meer gegevens toevoegt. Een bruikbaar budget is uiteindelijk het budget dat je blijft bijhouden.
Als je op zoek bent naar een betrouwbare manier om je financiën te beheren, dan is de Wallet - Budget Tracker zeker de moeite waard om uit te proberen. Het zorgt ervoor dat je altijd weet waar je geld naartoe gaat en helpt je bij het opstellen van een budget dat werkt voor jou. Dus waar wacht je nog op? Download de app en neem de controle over je financiën!
Veelgestelde vragen over Wallet - Budget Tracker
Wat is Wallet - Budget Tracker en hoe werkt het?
Wallet - Budget Tracker is een app die helpt om je financiën te beheren door inkomsten en uitgaven bij te houden. Gebruikers kunnen budgetten instellen, uitgaven categoriseren en financiële rapporten genereren om inzicht te krijgen in hun bestedingspatronen. De app synchroniseert met bankrekeningen voor real-time updates en biedt tools voor het plannen van toekomstige uitgaven.
Hoe veilig is mijn persoonlijke en financiële informatie in de app?
Wallet - Budget Tracker neemt beveiliging zeer serieus. De app maakt gebruik van gegevensversleuteling en veilige verbindingen om uw persoonlijke en financiële informatie te beschermen. Daarnaast zijn er functies zoals tweefactorauthenticatie om ongeautoriseerde toegang tot uw account te voorkomen. Het is belangrijk om de veiligheidsinstellingen van de app te controleren en bij te werken.
Kan ik Wallet - Budget Tracker gebruiken zonder een bankrekening te koppelen?
Ja, Wallet - Budget Tracker kan ook handmatig worden gebruikt zonder een bankrekening te koppelen. Gebruikers kunnen handmatig hun inkomsten en uitgaven invoeren en budgetten instellen. Hoewel het koppelen van een bankrekening voor automatische synchronisatie zorgt, is handmatig beheer een goede optie voor wie liever zelf controle houdt over de invoer van gegevens.
Welke platforms ondersteunt Wallet - Budget Tracker en is er een webversie beschikbaar?
Wallet - Budget Tracker is beschikbaar voor zowel Android- als iOS-platforms. Daarnaast is er een webversie beschikbaar die toegankelijk is via elke moderne webbrowser. Dit maakt het gemakkelijk voor gebruikers om hun financiën te beheren, ongeacht het apparaat dat ze gebruiken, en biedt de flexibiliteit om toegang te krijgen tot hun gegevens vanaf verschillende apparaten.
Zijn er kosten verbonden aan het gebruik van Wallet - Budget Tracker?
Wallet - Budget Tracker biedt zowel gratis als premium abonnementsopties. De gratis versie heeft basisfuncties voor budgetbeheer, terwijl de premium versie extra functies biedt zoals uitgebreide rapportage, multi-currency ondersteuning en bankkoppelingen. Gebruikers kunnen kiezen voor een maandelijks of jaarlijks abonnement, afhankelijk van hun behoeften en budget.


