 Artikel over Credit Card : Wallet & NFC
Betalen met je telefoon vraagt meer dan gemak
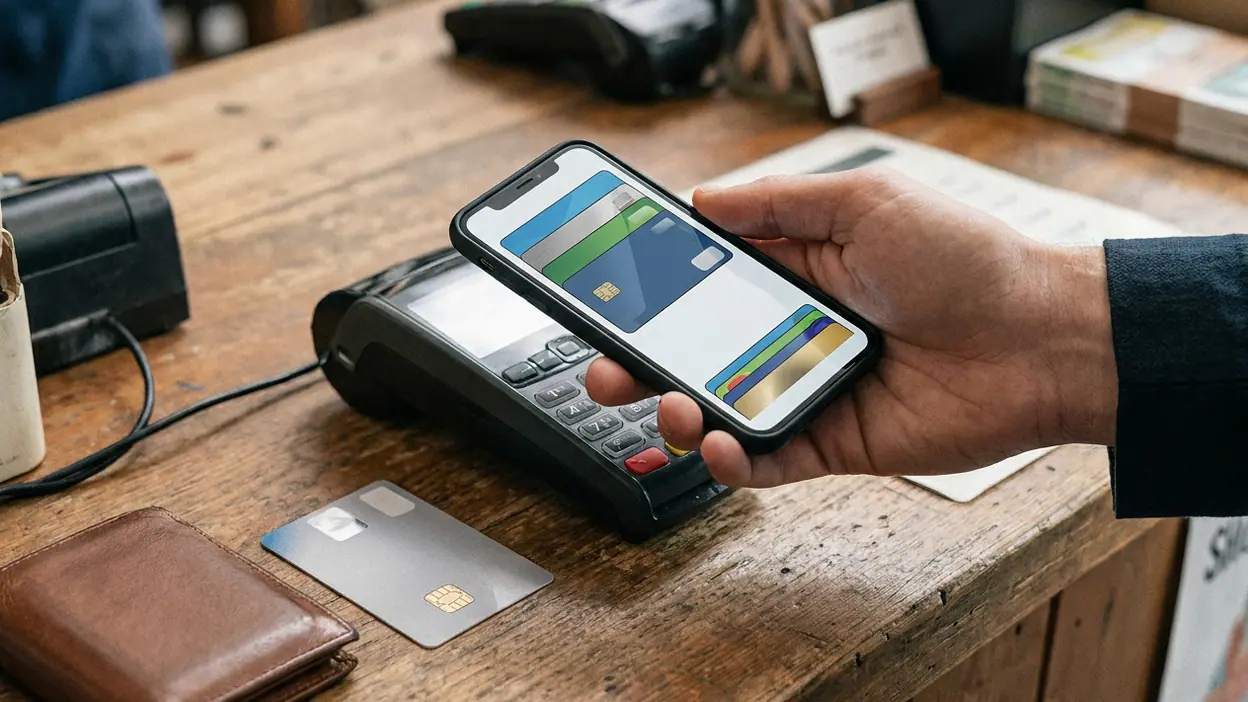
Er is een klein moment waarop de telefoon ophoudt een scherm te zijn en een sleutel wordt: je houdt hem bij de betaalterminal, wacht op het piepje en loopt door. Credit Card : Wallet & NFC richt zich precies op dat ogenblik. De app belooft betaalkaarten digitaal te bewaren en contactloos betalen eenvoudiger te maken. Dat klinkt praktisch, maar de aantrekkingskracht is groter dan een opgeruimde portemonnee. Deze app past bij een tijd waarin we steeds vaker verwachten dat onze telefoon niet alleen informatie toont, maar ook toegang regelt. Gemak wordt hier een dagelijkse gewoonte én een vorm van vertrouwen.
Dat vertrouwen verdient wel een nuchtere blik. De naam wekt de indruk van een digitale portemonnee met NFC-betalingen, maar de precieze mogelijkheden hangen af van de appversie, het toestel en de ondersteuning van banken en betaalkaarten. Een app kan gegevens ordenen of kaarten presenteren zonder daarmee automatisch de officiële betaaloplossing van een bank te vervangen. Wie de app installeert, doet er dus goed aan eerst te controleren welke functies werkelijk beschikbaar zijn en welke gegevens worden gevraagd. De belofte is aantrekkelijk; de grens tussen handig hulpmiddel en volwaardige betaalportemonnee moet helder blijven.
Wat deze app zegt over onze tijd
Een fysieke portemonnee is een verzameling kleine zekerheden: een bankpas, misschien een klantenkaart, een rijbewijs en een paar bonnetjes die al te lang zijn blijven zitten. Op de telefoon willen we die rommel liever niet zien. We verwachten een nette, directe handeling: openen, kiezen, betalen. Credit Card : Wallet & NFC spreekt die voorkeur aan. Niet omdat een bankpas werkelijk zwaar of omslachtig is, maar omdat we gewend zijn geraakt aan diensten die een handeling terugbrengen tot een tik.
Daarin schuilt een cultureel verschil. Contant geld laat zich voelen en tellen; een kaartbetaling is al abstracter. Betalen met een telefoon maakt die afstand nog groter. De aankoop wordt een korte beweging, losser van het voorwerp dat we afstaan. Dat is efficiënt, maar het maakt geld ook minder zichtbaar. De app staat daarmee niet alleen naast onze betaalgewoonten: hij past in de bredere verschuiving waarbij de telefoon tussen ons en de wereld komt te staan, als bemiddelaar die allerlei kleine transacties gladstrijkt.
Apps die in dit artikel worden genoemd


De gewoonte die wordt aangeleerd
De nuttigste functie is niet noodzakelijk de opvallendste. Een digitale plek voor betaalkaarten kan voorkomen dat je tijdens het afrekenen in een volle tas zoekt of twijfelt welke kaart je nodig hebt. Zodra je de telefoon toch al bij je draagt, voelt die stap logisch. De handeling herhaalt zich bovendien op vaste momenten: bij de kassa, in het openbaar vervoer of onderweg voor een snelle aankoop. Zo wordt een nieuwe betaalwijze geen groot besluit, maar een gewoonte die zich ongemerkt vastzet.
Die routine heeft een keerzijde. Wie de telefoon als standaardportemonnee gebruikt, raakt afhankelijk van de batterij, het toestel en de instellingen. Een lege accu is dan niet alleen vervelend omdat je geen berichten kunt lezen; hij kan ook een praktisch probleem bij het betalen opleveren. De fysieke kaart achter de hand houden blijft verstandig. Dat klinkt ouderwets, maar digitale vrijheid werkt het best wanneer er een uitweg is als de telefoon niet meewerkt.
Een signaal van gemak, geen statussymbool
Een telefoon bij een betaalterminal houden is inmiddels zo gewoon dat het nauwelijks nog indruk maakt. De status zit niet in het toestel opzichtig tonen, maar in de soepelheid van de handeling: geen portemonnee zoeken, geen kaart terugstoppen, geen onderbreking van het gesprek. Credit Card : Wallet & NFC verkoopt vooral die kleine winst in aandacht. Je handen blijven vrij en de betaling wordt een detail in plaats van het middelpunt van het moment.
Toch is gemak niet voor iedereen gelijk verdeeld. Het veronderstelt een geschikte telefoon, een werkende verbinding waar die nodig is, voldoende batterij en vertrouwen in digitale diensten. Ook moet de gebruiker begrijpen wat de app met kaartgegevens doet. Dat maakt deze soort toepassing minder vanzelfsprekend dan haar naam suggereert. De belofte van één centrale portemonnee kan aantrekkelijk zijn, maar gemak wordt pas echt gemak wanneer de voorwaarden begrijpelijk zijn en de gebruiker controle houdt.
Hoe de app in dagelijkse rituelen past
De telefoon is al het apparaat dat we pakken voordat we de deur uitgaan. We controleren berichten, route en agenda; een betaalfunctie schuift zonder veel weerstand in hetzelfde ritueel. De digitale portemonnee hoeft niet elke dag aandacht te vragen. Juist daardoor kan hij blijven hangen: hij is er wanneer de kassa verschijnt, maar verder uit beeld. Dat stille nut is vaak overtuigender dan een app die voortdurend meldingen stuurt om zijn eigen bestaan te bewijzen.
Bij zorgvuldig gebruik ontstaat een eenvoudige volgorde: kaart kiezen, telefoon aanbieden, betaling controleren en verdergaan. De app is op zijn best wanneer die stappen helder zijn en geen uitleg nodig hebben. Als het kiezen van een kaart juist extra zoekwerk oplevert, verdwijnt het voordeel snel. Bij financiële toepassingen telt een fraaie belofte minder dan voorspelbaarheid. Een betaalhandeling moet begrijpelijk blijven, ook als er iets misgaat of een kaart niet wordt geaccepteerd.

Mobiele portemonnee met NFC-scanner en BIN-validator voor creditcards
Wat ons eraan bindt
Mensen houden zulke apps dichtbij omdat ze een terugkerende kleine ergernis beloven weg te nemen. Een betaalpas vergeten voelt plots minder waarschijnlijk wanneer de telefoon altijd mee is. Kaarten op één plek verzamelen kan bovendien overzicht geven, zeker voor wie meerdere passen gebruikt. Het gaat niet om een spectaculaire reden om de app elke ochtend te openen. Het gaat om de geruststelling dat een alledaagse taak straks minder gedoe kost.
Dat maakt de kwaliteit van de informatie belangrijk. Een financiële app moet precies aangeven of zij kaartgegevens opslaat, een betaalfunctie beschikbaar maakt of vooral als digitale kaarthouder dient. Onduidelijkheid op dat punt is geen cosmetisch minpunt. Bij foto’s of spelletjes kun je een onhandige functie meestal zonder gevolgen negeren; bij betalingen wil je vóór gebruik weten wat er gebeurt. De app wint vertrouwen door grenzen duidelijk te maken, niet door groter te klinken dan de techniek toelaat.
Ontwerp dat de cultuur weerspiegelt
De vorm van een digitale portemonnee draait om ordening en herkenning. Kaarten moeten snel van elkaar te onderscheiden zijn; belangrijke handelingen mogen niet verstopt zitten achter decoratieve schermen. Een rustige presentatie past bij de taak, omdat niemand bij een kassa een ingewikkelde ontdekkingstocht wil beginnen. Hier is soberheid geen gebrek aan karakter, maar een teken dat het ontwerp begrijpt wat de gebruiker op dat moment nodig heeft.
De keerzijde is dat eenvoud ook informatie kan verbergen. Een strak scherm kan geruststellend ogen terwijl vragen over beveiliging, gegevensopslag of compatibiliteit elders staan. Dat is een terugkerend spanningsveld in moderne apps: we willen een moeiteloze voorkant, maar hebben juist bij geld behoefte aan uitleg. Een goed ontwerp maakt die twee niet tot vijanden. Het houdt de snelle handeling eenvoudig en maakt de belangrijke voorwaarden bereikbaar zonder ze te verstoppen.
De onthullende en ongemakkelijke kant
De ongemakkelijkste gedachte is niet dat een telefoon een betaalkaart kan vervangen, maar hoe weinig aandacht betalen daarna nog vraagt. Een snelle tik laat minder ruimte om stil te staan bij een aankoop. Dat is geen reden om contactloos betalen af te wijzen; het is wel een reden om de eigen betaalgewoonten niet volledig aan frictieloosheid over te laten. Een app kan de transactie makkelijker maken, maar neemt niet de verantwoordelijkheid weg om te weten wat je uitgeeft.
Daarnaast roept de naam een verwachting op die de app zelf moet waarmaken. Woorden als portemonnee en NFC klinken concreet, maar zeggen op zichzelf niets over ondersteuning, beveiliging of de rol van je bank. Ik zou Credit Card : Wallet & NFC daarom niet beoordelen op de belofte van een toekomst zonder fysieke kaarten, maar op de duidelijkheid waarmee hij uitlegt wat je er vandaag mee kunt. Bij een toepassing die zo dicht bij geld komt, is bescheiden nauwkeurigheid waardevoller dan grootse taal.
Het patroon dat andere apps volgen
Dezelfde logica zie je terug in heel andere delen van de telefoon. Google Foto's probeert beelden automatisch beschikbaar en vindbaar te maken, zodat je niet telkens zelf je verzameling hoeft te beheren. Een spel als Super Stylist Fashion Makeover bouwt juist rond korte keuzes en directe beloning. Die apps doen iets anders dan betalen, maar delen een ontwerpidee: haal tussen de bedoeling van de gebruiker en de handeling zo veel mogelijk oponthoud weg. Bij een betaalapp is dat idee alleen gevoeliger, omdat een fout niet slechts een gemiste afbeelding of spelbeurt oplevert.
Ook apps rond software-updates of verjaardagsvideo's laten zien hoe de telefoon steeds meer losse taken bijeenbrengt. De gebruiker verwacht minder een gereedschapskist vol ingewikkelde instellingen en meer een handige plek die het werk voor hem ordent. Credit Card : Wallet & NFC maakt deel uit van die grotere beweging, maar kan zich er niet achter verschuilen. Bij financiële hulpmiddelen moet snelheid samengaan met controle en uitleg. Dat is de lat die gewone gemakstoepassingen niet altijd hoeven te halen.
Als cultureel voorwerp is Credit Card : Wallet & NFC interessant omdat het een eenvoudige wens zichtbaar maakt: minder spullen meenemen en minder tijd besteden aan kleine handelingen. De app sluit aan bij hoe we onze telefoons al gebruiken, als toegangspas, agenda en afstandsbediening voor dagelijkse taken. Maar de beste digitale portemonnee is niet degene die ons laat vergeten dat er geld beweegt. Het is degene die betalen eenvoudiger maakt zonder de gebruiker in het ongewisse te laten. De telefoon mag de portemonnee vervangen in onze hand; helderheid en controle moeten bij ons blijven.